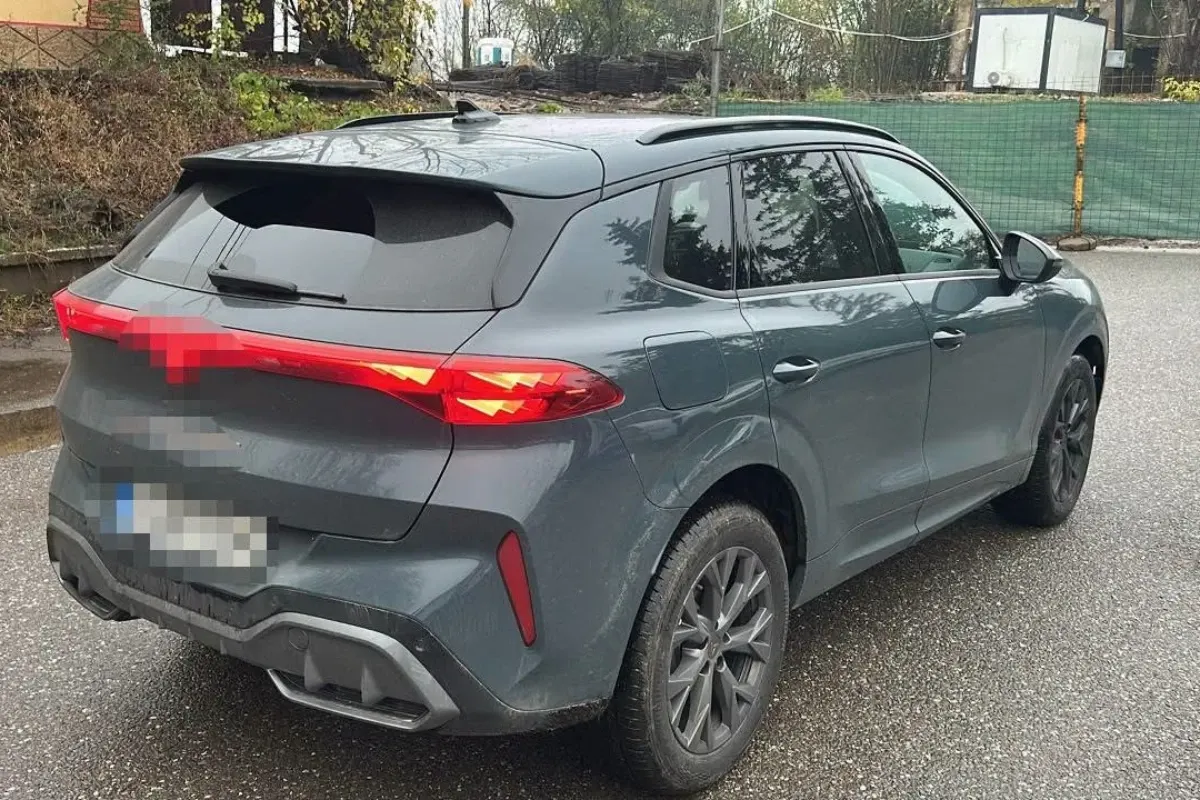
Proprietarii care au cumpărat, înmatriculat și vândut un autovehicul în același an calendaristic datorează impozitul local la data exactă a vânzării, conform noilor reguli din Codul fiscal.
Modificările aduse prin Ordonanța de urgență nr. 7/2026 completează articolul 471 din Codul fiscal și clarifică termenul de plată pentru impozitul local pe mijlocul de transport în situații specifice.
Conform noilor prevederi, dacă un vehicul este achiziționat, înmatriculat și vândut în același an calendaristic, proprietarul datorează impozitul la data vânzării. De exemplu, pentru o mașină cumpărată în aprilie 2026 și cedată pe 10 decembrie 2026, termenul de plată este fixat la data tranzacției finale.
Regula generală pentru vehiculele deținute peste an
Excepția nu se aplică dacă mașina a fost achiziționată în anul anterior. În acest caz, impozitul pentru noul an fiscal îl datorează persoana care avea vehiculul în proprietate la 31 decembrie al anului precedent, provided că acesta era înmatriculat sau înregistrat în România.
Proprietarii aflați în situația excepțională sunt sfătuiți să se adreseze direcției locale de taxe pentru a confirma suma exactă și modalitatea de achitare înainte de semnarea actelor de vânzare-cumpărare. Verificarea se realizează la organul fiscal local unde autovehiculul este în evidență.